Hướng Dẫn Cách Tính Thuế Thu Nhập Cá Nhân Mới Nhất Năm 2026
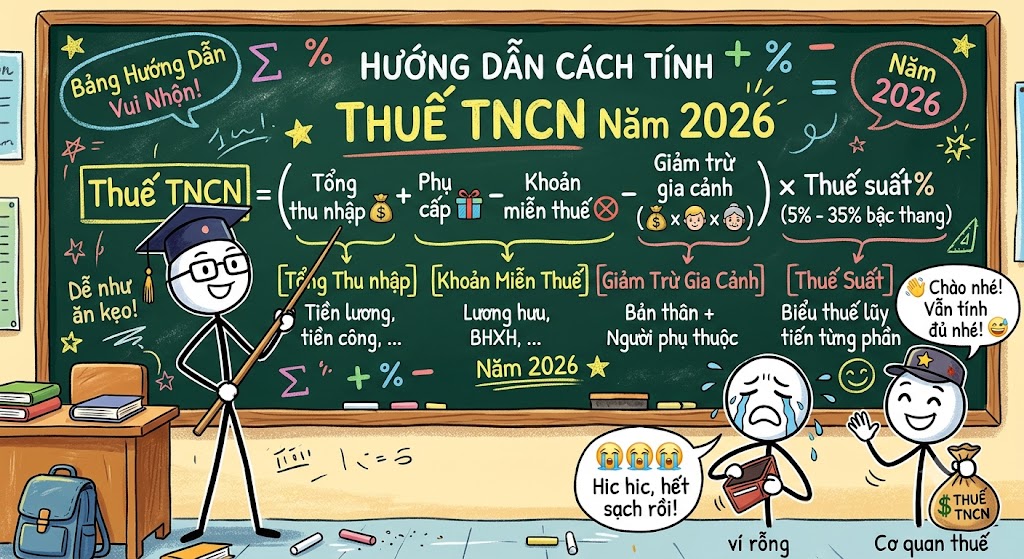
Thuế thu nhập cá nhân (TNCN) là một trong những nghĩa vụ tài chính quan trọng nhất đối với người lao động có thu nhập từ tiền lương, tiền công tại Việt Nam. Việc hiểu rõ cách tính thuế không chỉ giúp bạn chủ động quản lý tài chính cá nhân mà còn đảm bảo quyền lợi hợp pháp khi quyết toán thuế cuối năm.
Mục lục bài viết:
1. Đối Tượng Phải Nộp Thuế TNCN
Theo Luật Thuế thu nhập cá nhân hiện hành, người nộp thuế bao gồm cá nhân cư trú có thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam, và cá nhân không cư trú có thu nhập phát sinh trong lãnh thổ Việt Nam. Đối với cá nhân cư trú có thu nhập từ tiền công, tiền lương, bạn sẽ bắt đầu chịu thuế khi tổng thu nhập sau khi trừ đi các khoản đóng bảo hiểm và khấu trừ gia cảnh lớn hơn 0.
2. Công Thức Tính Thuế TNCN Lũy Tiến
Số tiền thuế TNCN phải nộp hàng tháng được xác định theo công thức sau:
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
- Thu nhập chịu thuế là tổng tiền lương, tiền công nhận được từ doanh nghiệp (chưa trừ bảo hiểm).
- Các khoản giảm trừ bao gồm: Bảo hiểm bắt buộc (10.5%), giảm trừ gia cảnh (bản thân + người phụ thuộc) và từ thiện nhân đạo.
Tự Động Tính Thuế TNCN Chuẩn Xác 100%
Bạn không muốn đau đầu vì các công thức lũy tiến phức tạp? Hãy sử dụng công cụ tính toán tự động của chúng tôi để nhận bảng phân tích chi tiết từng bậc thuế chỉ sau 2 giây.
👉 Sử dụng công cụ ngay3. Các Khoản Giảm Trừ Gia Cảnh Hiện Hành
Từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh được áp dụng theo Nghị quyết số 110/2025/UBTVQH15 của Ủy ban Thường vụ Quốc hội (thay cho Nghị quyết 954/2020/UBTVQH14 trước đây):
- Mức giảm trừ đối với bản thân người nộp thuế: 15.500.000 đồng/tháng (186 triệu đồng/năm).
- Mức giảm trừ đối với mỗi người phụ thuộc: 6.200.000 đồng/tháng (74.4 triệu đồng/năm).
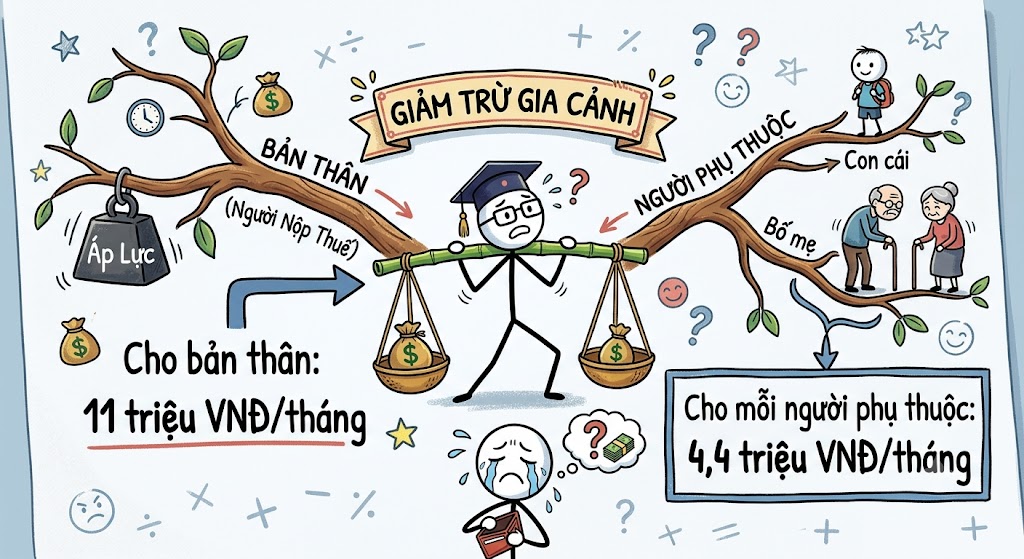
Hình 1: Minh họa mức giảm trừ gia cảnh cũ (11 triệu/4,4 triệu đồng, áp dụng đến hết năm 2025). Từ kỳ tính thuế 2026, mức mới là 15,5 triệu/6,2 triệu đồng.
4. Biểu Thuế Lũy Tiến Từng Phần Chi Tiết
Theo Luật Thuế TNCN số 109/2025/QH15, từ kỳ tính thuế năm 2026 biểu thuế lũy tiến từng phần đối với tiền lương, tiền công được rút gọn từ 7 bậc xuống còn 5 bậc như sau:
| Bậc | Phần thu nhập tính thuế/tháng | Thuế suất |
|---|---|---|
| 1 | Đến 10 triệu VND | 5% |
| 2 | Trên 10 triệu đến 30 triệu VND | 10% |
| 3 | Trên 30 triệu đến 60 triệu VND | 20% |
| 4 | Trên 60 triệu đến 100 triệu VND | 30% |
| 5 | Trên 100 triệu VND | 35% |
5. Ví Dụ Minh Họa Thực Tế Dễ Hiểu
Giả sử bạn có tổng thu nhập hàng tháng là 30.000.000 đồng, đóng bảo hiểm bắt buộc 10.5% (3.150.000 đồng) và nuôi 1 người phụ thuộc (giảm trừ 6.200.000 đồng):
- Bảo hiểm bắt buộc: 30.000.000đ x 10.5% = 3.150.000đ.
- Tổng giảm trừ: 15.500.000đ (bản thân) + 6.200.000đ (1 người phụ thuộc) + 3.150.000đ (bảo hiểm) = 24.850.000đ.
- Thu nhập tính thuế: 30.000.000đ - 24.850.000đ = 5.150.000đ.
- Số tiền thuế TNCN lũy tiến phải đóng:
- Bậc 1 (đến 10tr): 5.150.000đ x 5% = 257.500đ.
- Thu nhập tính thuế chưa vượt 10 triệu nên không phát sinh thuế ở bậc 2 trở lên.
👉 Tổng thuế phải đóng: 257.500 đồng/tháng (theo cách tính cũ năm 2025, cùng mức lương này phải nộp tới 967.500 đồng/tháng).
Bạn có thể tham khảo thêm các bài viết cùng chủ đề để tối ưu quyền lợi tài chính của mình: